Зміст
Автор матеріалу – Іван Чеботарьов, CEO WoBorders
Інформація актуальна станом на жовтень 2026 року.
CRS (Common Reporting Standard) — міжнародний стандарт автоматичного обміну інформацією про фінансові рахунки між податковими органами різних країн. Його розробила Організація економічного співробітництва та розвитку (ОЕСР), щоб країни могли отримувати дані про закордонні рахунки своїх податкових резидентів.
CRS застосовується в більшості країн ЄС, Великій Британії, Канаді, Австралії, Швейцарії та багатьох інших юрисдикціях. Україна також бере участь у цьому обміні.
Інформація передається не між усіма країнами без винятку. Для обміну мають діяти відповідні домовленості між юрисдикціями.
В Україні правову основу для застосування CRS встановлено, зокрема, Законом № 2970-IX від 20 березня 2023 року, яким внесено зміни до Податкового кодексу України та інших законодавчих актів.
Як працює CRS
Банки, депозитарії, інвестиційні компанії та окремі страхові компанії, на які поширюються вимоги CRS, перевіряють податкове резидентство своїх клієнтів. Перевірка стосується фізичних осіб, компаній, а в окремих випадках — контролюючих осіб компаній.
Щороку фінансові установи передають інформацію про підзвітні рахунки податковим органам своєї країни. Далі ці дані надходять до податкових органів інших юрисдикцій, з якими діє автоматичний обмін.
Наприклад, якщо податковий резидент України має рахунок в іноземному банку, інформація про нього може потрапити до Державної податкової служби України через CRS. Для цього рахунок має відповідати критеріям підзвітності, а між відповідними країнами повинен діяти обмін.
Порядок перевірки рахунків та визначення їх підзвітності в Україні регулюється наказом Міністерства фінансів № 282 від 26 травня 2023 року з подальшими змінами.
Які дані передаються за CRS
Залежно від типу рахунку та його власника фінансова установа може передавати:
– ім’я та прізвище фізичної особи або найменування компанії;
– адресу та країну податкового резидентства;
– податковий ідентифікаційний номер (TIN);
– дату й місце народження фізичної особи у випадках, передбачених стандартом;
– номер рахунку та дані фінансової установи;
– залишок коштів або вартість рахунку на кінець звітного періоду;
– інформацію про закриття рахунку;
– відомості про відсотки, дивіденди, інші доходи та валові надходження від продажу або погашення фінансових активів, якщо вони підлягають звітуванню.
CRS не передбачає передачі повної історії всіх банківських операцій за кожним рахунком. Обсяг даних залежить від категорії рахунку та вимог стандарту.
Не всі іноземні рахунки автоматично підлягають звітуванню. Значення мають податкове резидентство власника, вид рахунку, статус фінансової установи та чинні відносини обміну між країнами.
Перелік активованих відносин автоматичного обміну опублікований на офіційному сайті OECD.
CRS в Україні: коли почався автоматичний обмін
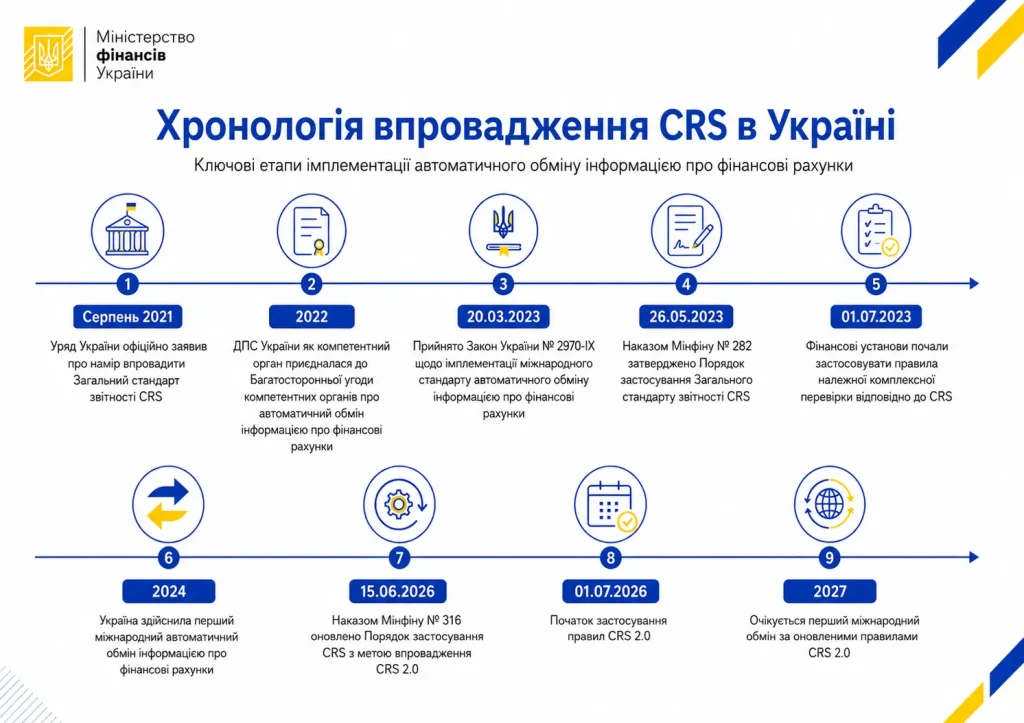
19 серпня 2022 року Україна приєдналася до Багатосторонньої угоди компетентних органів про автоматичний обмін інформацією щодо фінансових рахунків (MCAA CRS).
28 червня 2024 року угода набула чинності для України. Перший міжнародний автоматичний обмін відбувся до 30 вересня 2024 року та охоплював друге півріччя 2023 року.
Дати приєднання та початку обміну підтверджені в офіційному повідомленні ДПС.
Українська податкова служба бере участь у регулярному обміні фінансовою інформацією з країнами-партнерами.
Через CRS ДПС може отримувати відомості не лише про особисті рахунки фізичних осіб, які є податковими резидентами України, а й про рахунки юридичних осіб. За певних умов передаються також дані про контролюючих осіб компаній.
Чи бачить українська податкова рахунки за кордоном
Так, ДПС може отримувати інформацію про іноземні рахунки українських податкових резидентів через CRS. Але сам факт відкриття рахунку за кордоном не означає, що відомості про нього обов’язково надійдуть до України.
Насамперед банк визначає податкове резидентство власника рахунку та перевіряє, чи підпадає рахунок під вимоги CRS. Якщо рахунок є підзвітним, дані можуть бути передані податковим органам відповідної країни та далі — Україні за наявності чинних відносин обміну.
Як банки визначають податкове резидентство за CRS
Під час відкриття рахунку банк або інша фінансова установа може попросити заповнити анкету Self-Certification — документ самостійної оцінки CRS. У ній клієнт зазначає країну або країни свого податкового резидентства та відповідні податкові ідентифікаційні номери.
Банк звіряє зазначені відомості з іншою інформацією про клієнта. Якщо дані суперечать одне одному, фінансова установа може запросити додаткові документи або пояснення.
Наприклад, якщо клієнт зазначив податкове резидентство однієї країни, але інші документи вказують на можливий зв'язок з іншою юрисдикцією, банк може провести додаткову перевірку.
Самостійно вказати іншу країну податкового резидентства недостатньо, якщо фактичні обставини цього не підтверджують.
Якщо після відкриття рахунку ви змінили податкове резидентство або інші відомості, важливі для CRS, необхідно повідомити про це фінансову установу та за потреби оновити документи. Строки повідомлення визначаються застосовними правилами та процедурами банку.
Вимоги до перевірки інформації про клієнтів встановлені Порядком застосування CRS.
CRS 2.0: що змінилося в Україні
З 1 липня 2026 року в Україні застосовуються оновлені правила CRS 2.0. Зміни затверджені наказом Міністерства фінансів № 316 від 15 червня 2026 року з урахуванням наказу № 338 від 25 червня 2026 року.
Оновлення враховує розвиток платіжних технологій та появу фінансових продуктів, які раніше не були повністю охоплені стандартом.
Основні зміни CRS 2.0:
– правила поширено на визначені продукти електронних грошей;
– враховано цифрові валюти центральних банків (CBDC);
– уточнено класифікацію фінансових установ і рахунків;
– доповнено вимоги до перевірки власників рахунків та звітності.
Це не означає, що будь-який електронний гаманець або рахунок у платіжному сервісі автоматично стає підзвітним за CRS. Статус конкретного продукту визначається його характеристиками та відповідними положеннями стандарту.
Окремо варто розрізняти CRS 2.0 та Crypto-Asset Reporting Framework (CARF). CARF — міжнародний механізм звітування щодо визначених операцій із криптоактивами. Він не є тотожним CRS і має власні правила застосування.
Для фінансових установ передбачені перехідні строки перевірки рахунків за оновленими вимогами. За інформацією ДПС, для нових рахунків у розумінні CRS 2.0 завершення належної комплексної перевірки передбачене до 31 грудня 2026 року, а включення даних до звітності — з 1 липня 2027 року. Для окремих категорій існуючих рахунків установлені пізніші строки.
Штрафи за неправдиві дані CRS
Податковий кодекс України передбачає відповідальність за умисне надання недостовірних відомостей у документах самостійної оцінки CRS.
Відповідно до пункту 118¹.8 статті 118¹ Податкового кодексу України, штраф застосовується, якщо власник рахунку умисно надав неправдиві відомості про себе або контролюючих осіб і це призвело до невстановлення підзвітності рахунку.
Розмір штрафу — 100 мінімальних заробітних плат, установлених законом на 1 січня відповідного звітного (податкового) року.
У 2026 році мінімальна заробітна плата на 1 січня становить 8 647 грн відповідно до статті 8 Закону України «Про Державний бюджет України на 2026 рік» № 4695-IX.
Отже, штраф за цією нормою для 2026 звітного року становить 864 700 грн.
Помилка в анкеті не означає автоматичного накладення такого штрафу. Для застосування зазначеної норми повинні бути встановлені передбачені законом обставини, зокрема умисне надання неправдивих відомостей та його наслідки.
Навіть після сплати штрафу власник рахунку зобов’язаний надати достовірні документи самостійної оцінки CRS.
Що перевірити власникам іноземних рахунків і компаній
Якщо у вас є рахунок за кордоном, перевірте, яке податкове резидентство зазначене у фінансовій установі та чи відповідає воно вашому фактичному статусу. Власникам іноземних компаній також варто з’ясувати, як банк класифікує компанію за CRS, чи належить вона до пасивних нефінансових організацій та чи підлягають звітуванню дані про її контролюючих осіб.
Передача інформації через CRS сама по собі не створює нового податкового зобов’язання. Наявність податків до сплати визначається окремо, з урахуванням податкового резидентства, джерел доходів і законодавства відповідних країн.
Проте податкові органи можуть використовувати отримані дані для перевірки виконання податкових обов’язків.
Поширені питання про CRS
Чи передають Wise, Revolut і Payoneer інформацію за CRS?
Це залежить від конкретного фінансового продукту, юридичної особи, яка його надає, та її статусу за правилами CRS. Не всі рахунки в платіжних сервісах мають однаковий правовий статус. Тому для визначення підзвітності потрібно перевіряти умови конкретного сервісу та застосовні правила.
Чи передає банк усі транзакції через CRS?
Ні. CRS передбачає передачу визначених даних про рахунок, зокрема його залишок або вартість, а також певні види доходів і валових надходжень залежно від типу рахунку. Повна історія щоденних платежів і переказів не є стандартним складником звітності CRS.
Чи потрібно платити податки, якщо інформація про рахунок передана через CRS?
Не обов’язково. Передача даних не означає автоматичного виникнення податкового боргу або донарахування податків. Податкові зобов’язання залежать від резидентства особи, виду отриманого доходу та вимог податкового законодавства.
Чи передається інформація про рахунок іноземної компанії, якщо її власник — українець?
Може передаватися, але це залежить не лише від громадянства власника. Значення мають податкове резидентство компанії, її класифікація за CRS та статус контролюючих осіб. Наприклад, для пасивних нефінансових організацій правила передбачають перевірку податкового резидентства контролюючих осіб і, за відповідних умов, передачу інформації про них.
Сам факт володіння іноземною компанією не означає, що всі її рахунки автоматично звітуються до України.
Чи впливає зміна податкового резидентства на CRS?
Так. Податкове резидентство є одним з основних критеріїв визначення підзвітності рахунку. Якщо ви переїхали до іншої країни та ваш податковий статус змінився, банку може знадобитися оновлена анкета Self-Certification та підтвердні документи.
Зміна країни проживання не завжди означає автоматичну зміну податкового резидентства.
CRS і міжнародний бізнес: на що звернути увагу
Для власників іноземних компаній та рахунків CRS є частиною податкового комплаєнсу. Під час відкриття рахунку банк перевіряє інформацію про компанію, її діяльність, податкове резидентство та, за потреби, контролюючих осіб.
Неточні або застарілі дані можуть призвести до додаткових запитів банку, необхідності повторної перевірки документів чи інших наслідків за застосовними правилами.
Якщо ви плануєте відкрити рахунок за кордоном, зареєструвати компанію або змінити країну податкового резидентства, варто заздалегідь перевірити вимоги до звітності та можливі податкові наслідки.
Спеціалісти WoBorders допомагають розібратися з міжнародним оподаткуванням, визначенням податкового резидентства та питаннями фінансового комплаєнсу під час ведення бізнесу за кордоном.